
法人化した方が税金を抑えられそう。取引先からの信用にもつながりそう。そう考えて、会社の設立を具体的に調べ始めている方もいるでしょう。
一方、設立後のお客様からは、社会保険料の引き落とし額や、口座開設・契約変更の手間が想定以上だったという声を聞きます。事前に説明を受けていても、実際に支払いと手続きが始まると、負担の感じ方が変わることがあります。
法人化を判断するときは、個人と法人の税額に加えて、設立後の支払いや手続きも確認しておきましょう。見落としやすいのは、次の3つです。
- 社会保険料の支払い:本人負担分と会社負担分をまとめて納める
- 法人口座の開設:審査や入出金の切り替えに時間がかかる
- 契約の名義変更:賃貸などの契約変更に手間や費用がかかる
1.社会保険料は、会社の口座から出ていく合計額で確認する
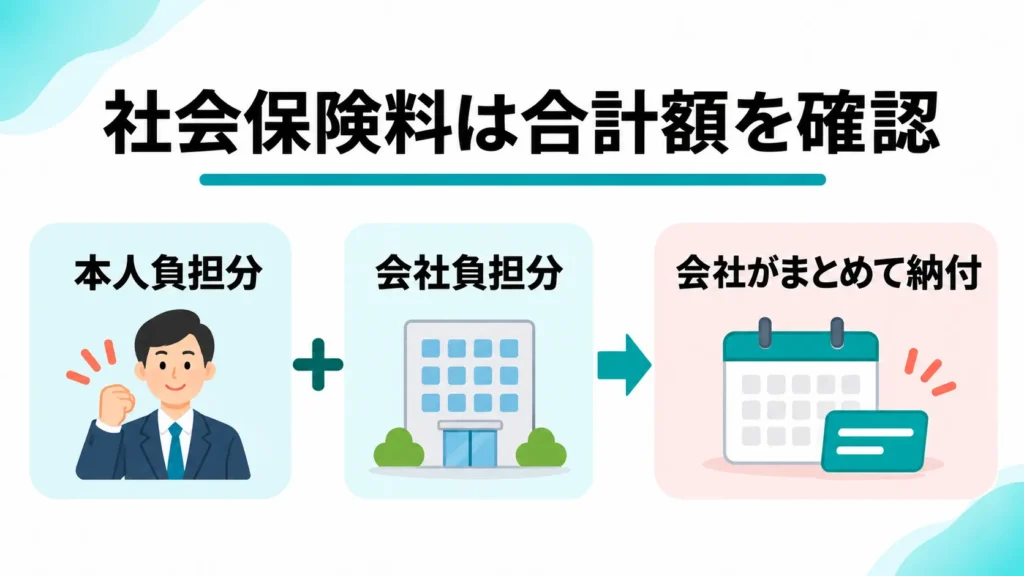
会社負担分と本人負担分を分け、引き落とし額も把握する
一人で事業をしていると、法人化しても仕事の進め方は大きく変わらないように感じるかもしれません。ただ、役員報酬を受け取る一人社長も、原則として健康保険・厚生年金の加入対象になります。法人の事業所は、事業主のみの場合も強制適用事業所に含まれます。加入要件は報酬の有無なども含めて確認が必要です。[1]
ここで押さえたいのは、会社が納める時の金額です。給与や役員報酬から差し引く本人負担分と、会社が負担する分は、一括して納めます。給与明細の控除額だけを見ていると、会社の口座から出ていく金額を小さく捉えてしまいます。[2]
本人負担分は会社が預かって納めるお金であり、その全額が会社自身の費用になるわけではありません。それでも、資金繰りでは合計額の支払いを用意する必要があります。
弊所の相談でも、社会保険料を事前に説明していたものの、通帳から引き落とされて初めて金額の大きさを実感した、という声があります。設立前の試算では、会社負担分、本人負担分、毎月の納付合計、社長個人の手取りを並べて確認しましょう。
社会保険料を抑えるためだけに役員報酬を決めない
社会保険料が気になるからといって、役員報酬を極端に低くすればよいわけではありません。社長自身の生活費が足りなくなり、会社の口座からその都度お金を出して補うようになると、会社と個人のお金の区別が崩れてしまいます。
また、役員報酬を抑えると、他の条件が同じなら会社に残る利益も増え、法人側の税負担に影響します。社会保険料だけでなく、会社と個人それぞれの税金と生活費を合わせて考えましょう。
個人事業の時と違い、会社にあるお金を、そのまま社長個人の生活費に使うことはできません。役員報酬以外の出金には、立替経費の精算や貸付など、実態に合う処理が必要です。生活費の不足を繰り返し会社から借りる状態は、設立前の計画を見直すサインになります。役員への金銭の貸付は、利息の条件によって給与としての課税関係が生じる場合もあるため、個別に確認します。[5]
今の国民健康保険・国民年金の負担と、法人化後の社会保険料を比較する際も、単純に「必ず高くなる」「必ず安くなる」とは判断できません。報酬額や加入する健康保険、年齢、現在の加入状況などを踏まえ、税金と生活費も合わせて試算します。
2.法人口座は、設立後すぐに使える前提で予定を組まない
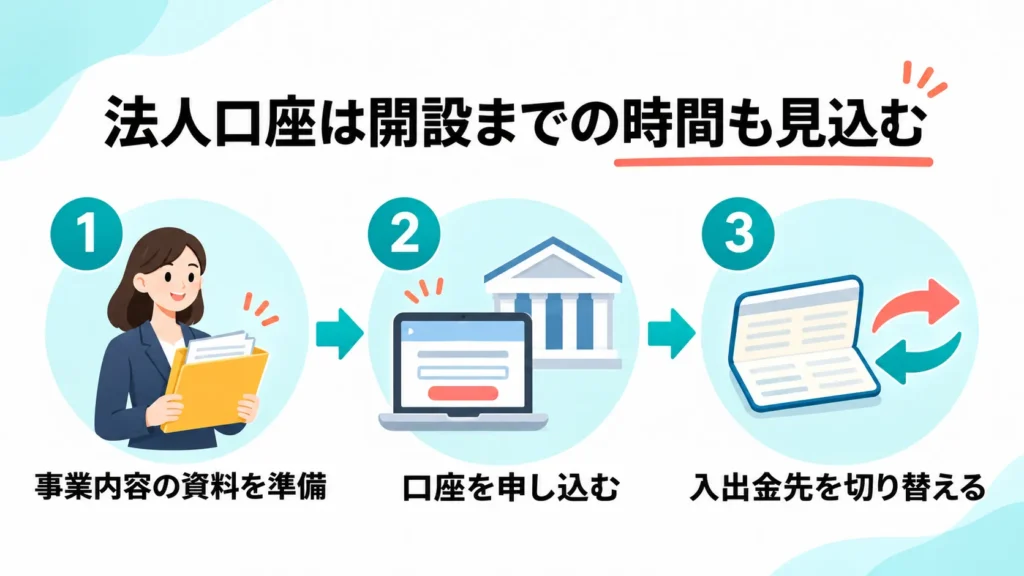
登記書類だけでなく、事業の実態を伝える準備をする
会社を設立したら、次は法人名義の口座を用意します。ただ、登記が済めば自動的に口座を開設できるわけではなく、金融機関の審査があります。弊所でも、口座の準備が想定どおりに進まず、その後の切り替えに時間がかかったという相談を受けます。
金融機関によっては、事業内容や実際に事業を行っていることが分かる資料の提出を求めています。登記事項証明書など会社の存在を示す書類と、商品・サービス、取引の流れを示す資料は、役割が違います。[3]
受託開発やWeb制作なら、何を誰に提供し、どのように代金を受け取る事業なのかを説明できるようにしておきましょう。必要書類や利用できる資料は、申し込む金融機関の案内で確認します。ホームページがあれば必ず審査に通る、といった単純な話でもありません。
入金先の変更と支払いの切り替えに余裕を持たせる
法人口座ができるまでの間にも、売上の入金や外注費の支払いは発生します。設立日、取引先との契約切り替え日、請求書の名義、振込先の変更を、同じ日に一斉に終えられるとは限りません。
たとえば、翌月の請求から法人名義にするつもりでも、取引先の登録手続きに時間がかかる場合があります。先に法人名義の請求書だけを出すのではなく、契約主体と請求・入金先をどう切り替えるかを、取引先に確認しておくと進めやすくなります。
個人事業の売上と法人の売上が混ざりそうな時は、税理士に相談し、どの取引がどちらに属するかを整理してください。口座開設が遅れた時の対応も含めて、設立前に段取りを決めておくと安心です。
3.契約の名義変更には、手間だけでなく費用もかかる
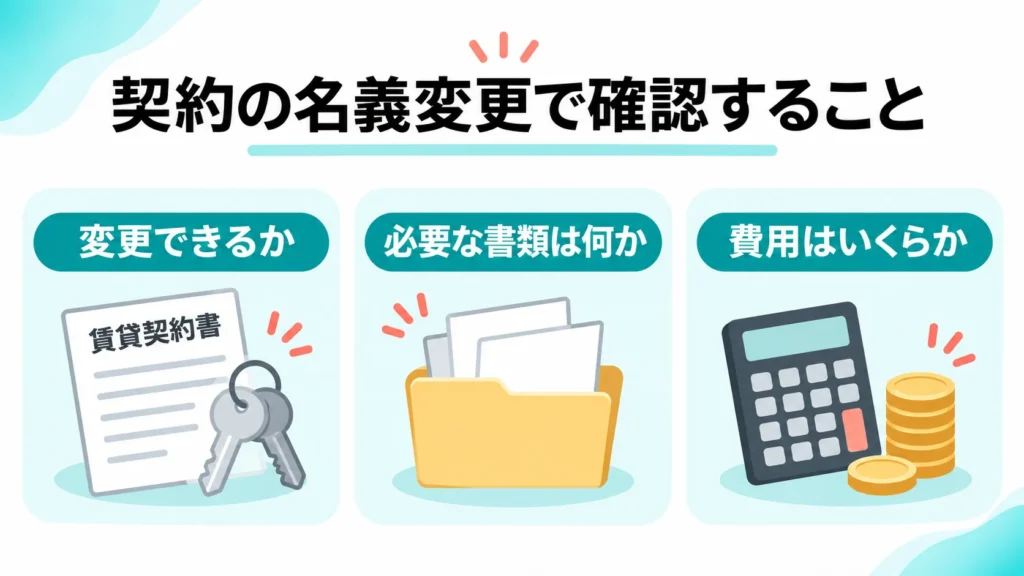
賃貸・通信・サービス契約を一覧にする
個人事業から法人へ移る時は、口座だけを用意して終わりではありません。事務所や自宅の賃貸契約、電話・インターネット、サーバー、制作ツール、クレジットカードなど、これまで個人名義だった契約の扱いを確認します。
すべてを機械的に法人名義へ変更するのではなく、会社の事業で使うもの、個人で使い続けるもの、提供会社の都合で引き継げないものを整理します。変更手続きと、引き落とし口座の変更が別になっている場合もあります。
まずは契約ごとに、現在の名義、変更の要否、必要書類、費用、変更できる時期をメモしましょう。登記後にしか進められない手続きもありますが、何が必要かは事前に問い合わせられます。
変更手数料や再契約の条件を先に聞いておく
賃貸契約を個人名義から法人名義に切り替える際に、家賃1か月分の手数料がかかった例もあります。費用の有無や金額は契約先によって異なるため、単なる名前の書き換えと考えず、貸主や管理会社に条件を確認しておきたいところです。
法人への名義変更を検討する目的が、社宅としての利用など税務上の扱いに関係する場合は、変更費用だけで判断せず、適用要件やその後の運用も税理士と確認します。「法人名義なら家賃が何でも経費になる」と考えて進めないようにしましょう。
こうした費用に加え、平日の営業時間に問い合わせ、書類を集め、各社の手続きを進める時間も必要になります。自分一人で営業と制作を担っている方ほど、本業に使える時間への影響も見込んでおく必要があります。
資金繰りが厳しい時は、法人化を待つ判断もある
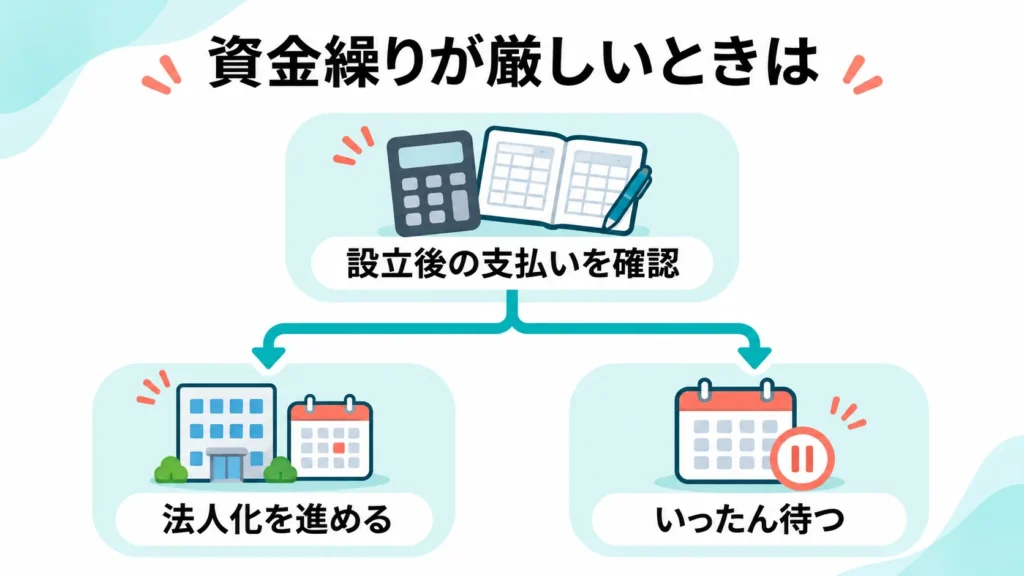
節税の見込みがあっても、設立直後に支払うお金が足りなければ、経営は苦しくなります。設立にかかる一時的な費用に加え、毎月の社会保険料、会社の経理や申告に必要な費用まで含め、支払った後にいくら残るかを見ておきましょう。
平川代表が法人化の相談で慎重になるのは、現在の資金繰りが厳しく、節税だけを頼りに会社をつくろうとしている場合です。まず資金不足の原因を確かめ、売上の見込みや回収条件を見直す方が先になることもあります。信用面や取引条件から法人化が必要な場合もあるため、目的と数字の両方で判断します。
また、「法人化すれば2年間、消費税を払わなくてよい」と決めつけることもできません。新設法人の納税義務は、資本金、インボイス登録の有無などの条件で変わります。免税を期待して法人化する場合ほど、自分がその条件に当てはまるか、設立前に確認が必要です。[4]
税額の比較で有利でも、社会保険料や変更費用、社長の生活費まで含めると、今は個人事業を続ける方が無理のないケースもあります。逆に、取引の拡大や採用に必要であれば、その負担を織り込んだ資金計画をつくって進めるという判断になります。
法人化の前に、税金と設立後の暮らしを一緒に試算する
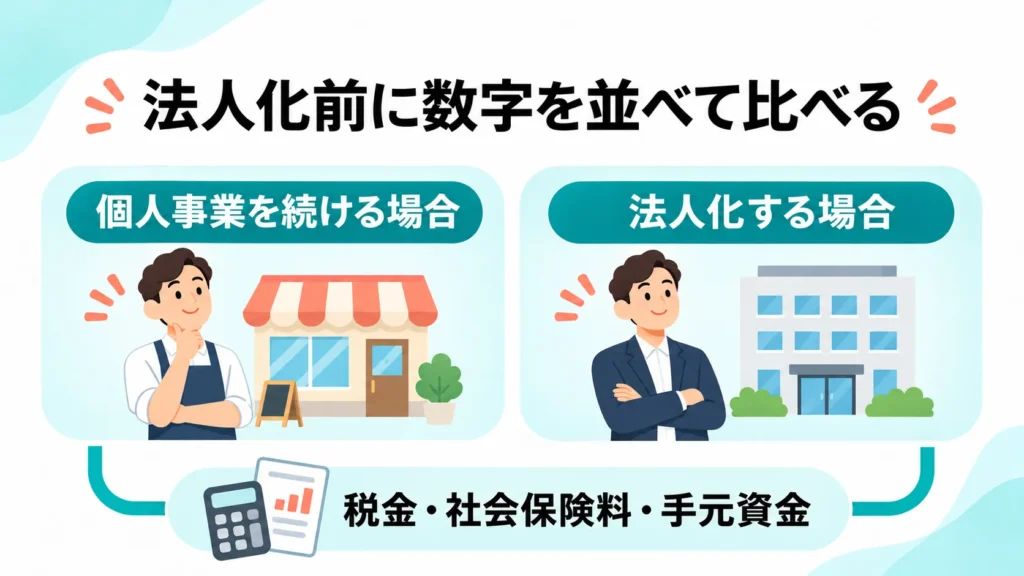
設立前に整理しておきたいのは、会社をつくる費用だけではありません。毎月の支払い、口座や契約を切り替える手間、その間に確保しておく資金まで含めた計画です。
- 役員報酬と社会保険料を踏まえ、社長個人の生活費を賄えるか。
- 法人口座と取引先の登録変更が完了するまで、入出金をどう管理するか。
- 契約変更にかかる費用と、その手続きに使う時間を確保できるか。
ご自身の事業に合わせて、法人化を考えたい方へ
法人化によって手元に残るお金や必要な準備は、業種や仕事の進め方、従業員の有無によって変わります。
plusC会計事務所では、現在の売上・利益に加え、今後の働き方や事業の計画を伺い、法人化するか、いつ進めるかを一緒に考えます。
Web制作・受託開発などを個人で行っている方は、「IT・Web系フリーランスの法人化相談」をご覧ください。
その他の業種の方も、初回面談でご相談いただけます。
参考文献
[2]日本年金機構「厚生年金保険・健康保険などの適用促進に向けた取り組み」


