
案件は増えていて、月の売上も伸びている。それなのに、外注費やツールの利用料を払うと、思ったほどお金が残らない。Web制作や受託開発では、そんな状態になることがあります。
さらに、制作が長引いて納品が翌月にずれると、完了金の入金も後ろに動く一方、デザイナーやカメラマンへの支払いは予定どおりに来る。利益を見込める案件でも、一時的に手元資金が足りなくなることがあります。
自社に必要な売上は、「月商100万円を目指す」と先に決めるより、外注費を差し引いて残る金額と、毎月必要なお金から逆算すると考えやすくなります。そのうえで、何件まで対応できるか、代金がいつ入るかを合わせて確認しましょう。
売上額より先に、外注費を引いて残る金額を確認する
同じ売上でも、自分で制作する案件と外注する案件では違う
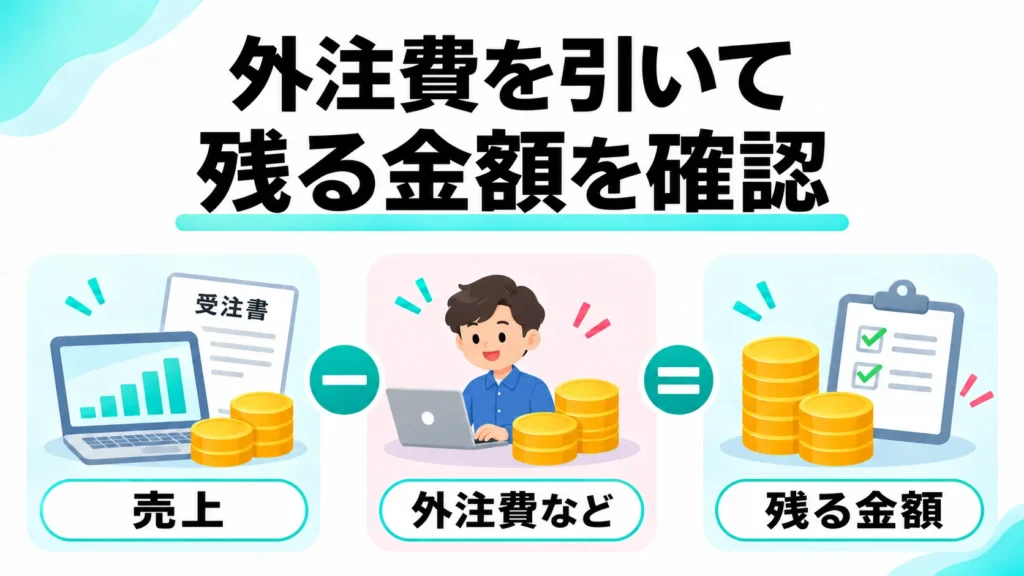
一人でデザインから実装まで行う仕事と、ディレクションを担当して制作を外注する仕事では、同じ売上でも残る金額が違います。売上を増やすために外注を広げること自体が問題なのではなく、増えた売上のうち、いくらを外注費に使うのかを把握することが出発点です。
たとえば、受注額と、外注費など案件に直接かかる費用が異なる2つの案件を比べます。
| 仮定の案件 | 受注額 | 外注費など | 差し引き残額 |
| 案件A | 60万円 | 24万円 | 36万円 |
| 案件B | 100万円 | 70万円 | 30万円 |
案件Bの方が売上は大きくても、固定費などに使える金額は少なくなります。いずれも考え方を示す仮定で、業界平均や顧客の実績ではありません。
なお、この残額は最終的な利益でも、今すぐ使える預金でもありません。ここから家賃や固定給、月額ツール代などを賄い、代金が未入金なら回収も必要です。
外注費は、支払い方に合わせて変動費と固定費に分ける
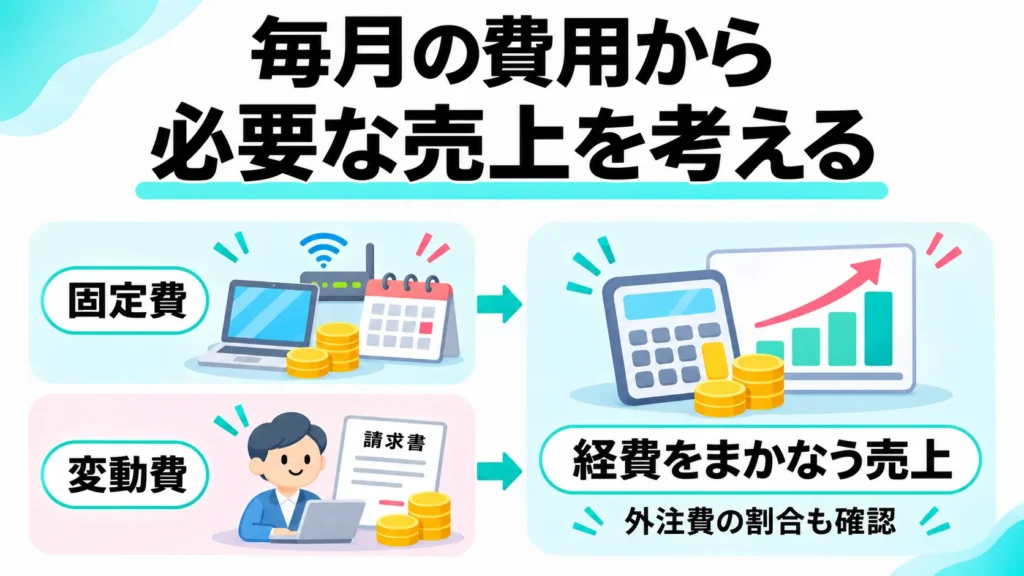
必要な売上を計算する時は、案件ごとに増える支出を変動費、一定期間の売上の増減にかかわらず発生する支出を固定費として整理します。日本政策金融公庫も、損益分岐点を計算する際は、この区分を確認する考え方を示しています。[1]
案件ごとに依頼するデザインや撮影の費用は、変動費として捉えやすい支出です。一方、外部スタッフに毎月一定額を支払う契約なら、その計画期間では固定費として扱うことがあります。外注費という名前だけで、一律に分類しないようにします。
同じ費用を固定費と変動費の両方に入れないことも確認してください。また、案件の採算には、社長自身の制作時間や打ち合わせ・修正対応も影響します。外注費を抑えられていても、自分の時間を使いすぎていれば、受注件数を増やせないからです。
毎月の固定費から、最低限必要な売上を計算する
固定費と変動費率から、経費を賄う売上を求める
固定費には、事務所の家賃、通信費、月額ツール代、固定給、法人の役員報酬や会社負担の社会保険料などを確認します。個人事業主自身の生活費は、事業の経費とは分けて、後で必要資金に加えます。
売上に対する変動費の割合が分かったら、経費を賄う売上の目安を計算できます。[1]
損益分岐点となる売上 = 固定費 ÷(1 − 変動費率)
仮に、固定費が月60万円、外注費などの変動費率が40%なら、必要な売上は月100万円です。売上100万円から変動費40万円を差し引き、残った60万円で固定費を賄う計算になります。ここでは税抜金額を使い、消費税の納付資金は別に確認するものとします。
60万円 ÷(1 − 0.40)= 100万円
ただし、100万円を売り上げた時点では、この仮定のもとで利益がゼロになるだけです。将来の投資や納税、借入返済に十分なお金が残る目標とは分けて考えましょう。
利益の目標と、税金・返済に必要な現金を重ねて確認する
同じ条件で、税引前の利益を月30万円確保したいなら、目安となる売上は月150万円です。利益を上乗せする計算では、固定費に目標利益を足した金額を、売上から変動費を差し引いて残る割合で割ります。
(60万円 + 30万円)÷(1 − 0.40)= 150万円
この30万円が、そのまま自由に使えるお金になるわけではありません。納税、借入の元金返済、設備の購入など、費用や利益と一致しないお金の動きもあるためです。役員報酬を固定費に入れている場合は、同じ生活費を会社の必要資金に重ねて加えないようにします。
毎月の経費を賄う売上、目標利益を残す売上、実際の支払いに備える現金。この3つを並べれば、売上は足りているのに残高が減る理由を探しやすくなります。返済や納税額の見込みは、試算表と今後の予定を税理士に共有して整理しましょう。
売上目標を、必要な受注件数と対応できる工数に置き換える
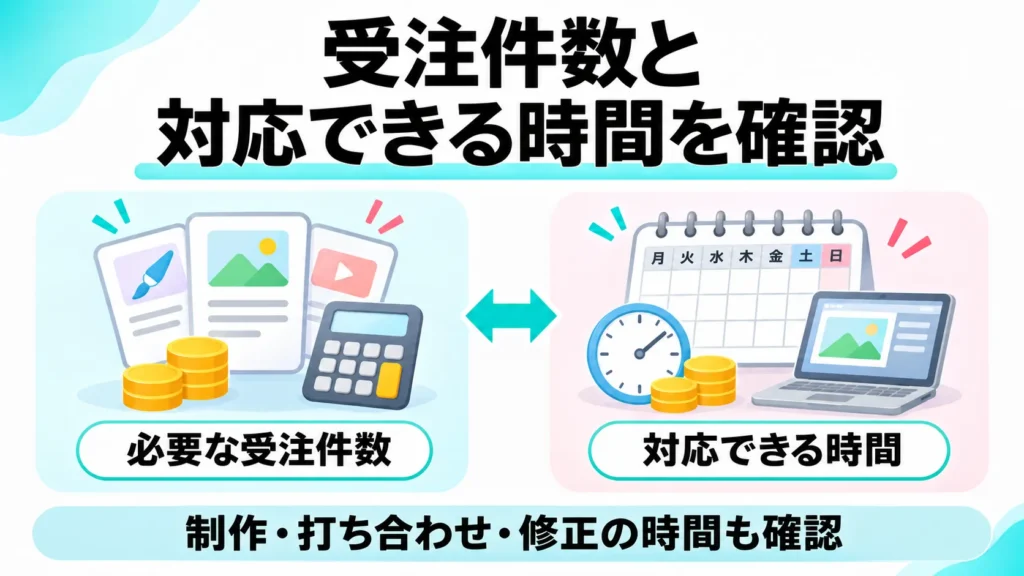
月150万円という目標が見えたら、次は実際にどの仕事で達成するかを考えます。単価50万円の制作案件なら3件が目安ですが、3件すべてがその月に終わるか、同じ外注費率で受けられるかは別に確認が必要です。
保守運用などの継続売上が月30万円あるなら、制作で必要な売上は残り120万円です。ただし、継続契約にも作業や外注があれば、その費用と工数を含めて計画します。「毎月入る売上だから全額が利益」とは考えません。
制作案件と継続契約で費用率が大きく違う場合は、一つの平均値だけで済ませず、それぞれの売上から変動費を差し引き、合計して固定費と目標利益を賄えるか確認します。受注構成が変わったら、計算も見直します。
また、制作に使える時間には上限があります。新規営業、打ち合わせ、進行管理、修正、請求なども含めて、月に何件なら対応できるかを確かめましょう。必要件数が対応可能件数を超えるなら、案件単価、業務範囲、外注の分担などを調整する必要があります。
入金が遅れても外注費を払えるように、受注時の条件を整える
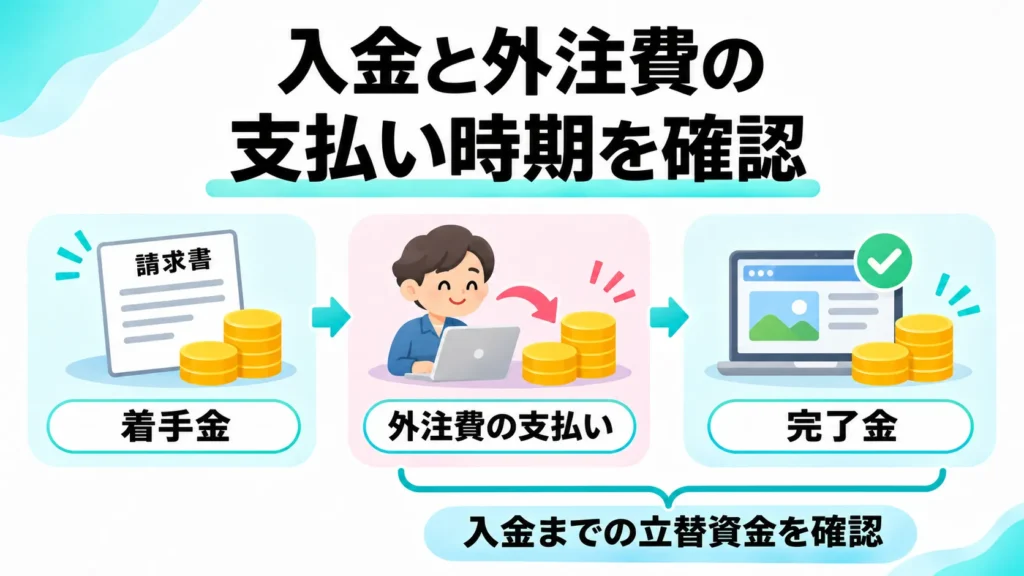
納期がずれた時の入金予定まで確認する
目標どおりに受注していても、入金の時期がずれると資金が足りなくなる場合があります。売上や利益と、実際の入出金は別に確認する必要があります。日本政策金融公庫の資金繰り表でも、売上代金の回収、支払い、借入返済などを分けて管理しています。[2]
仮に、税抜100万円の案件で、着手時に30万円、完了時に70万円を受け取る契約とします。完了金の入金前に、撮影や制作などの外注費40万円を支払う場合を考えます。
| 時点 | 入金 | 支払い | 案件単独の累計収支 |
| 着手金の入金 | 30万円 | — | 30万円 |
| 外注費の支払い | — | 40万円 | −10万円 |
着手金だけでは外注費の支払いに10万円足りず、完了金70万円を受け取るまで、その分を立て替える必要があります。表の「案件単独の累計収支」は、この案件の入金から支払いを差し引いた金額です。マイナス10万円は、ほかの資金から10万円を用意する必要があることを示しています。
この例では、消費税の受け払い、ほかの案件の入出金、固定費を省略しています。実際の資金繰りは税込みの入出金額で確認してください。納品が長引けば、完了金を待つ間の固定費も支払わなければなりません。
月末残高だけでなく、大きな支払い日の直前にもお金が足りるかを見ておきます。案件ごとの入金予定と外注費の支払日を並べれば、どこで資金が必要になるかが分かります。
着手金の割合・中間金・支払時期を最初に決める
平川代表が受託業務の資金繰りで重視するのは、回収までの期間を長くしすぎないことです。着手金と完了金の2回払いが自社の費用の出方に合っているかを確かめ、必要なら中間金を設ける、着手金の割合を見直すなどの方法を検討します。
たとえば、制作工程の区切りに合わせて3回に分けるなら、何を終えた時に、いくら請求するかを契約前に決めます。単に回数を増やすだけでなく、取引先にも分かる請求条件にすることが必要です。
取引先の確認待ちや素材の支給待ちで制作が止まる可能性もあります。どの状態を完了とするか、進行が止まった時にどう協議するかを先に整理しておくと、入金予定を管理しやすくなります。支払条件は一方的に変えず、契約内容と適用される法令を確認して合意します。
外注先への支払いを遅らせず、自社の回収条件から見直す
顧客から入金がないことを理由に、外注先への支払いも後ろに動かしてよいとは限りません。外注先との支払約束を守れなければ、その後の依頼にも影響します。法令上の支払期限が適用される取引にも注意が必要です。[3]
弊所では、相手に負担を移す前に、自社の入金条件と必要な運転資金を確認するという考え方を大切にしています。継続契約なら口座振替など回収方法の整備も選択肢になりますが、手数料や回収時期も含め、自社に合う方法を選びます。
受注を増やす前に、売上・残る金額・入金予定を一緒に見る
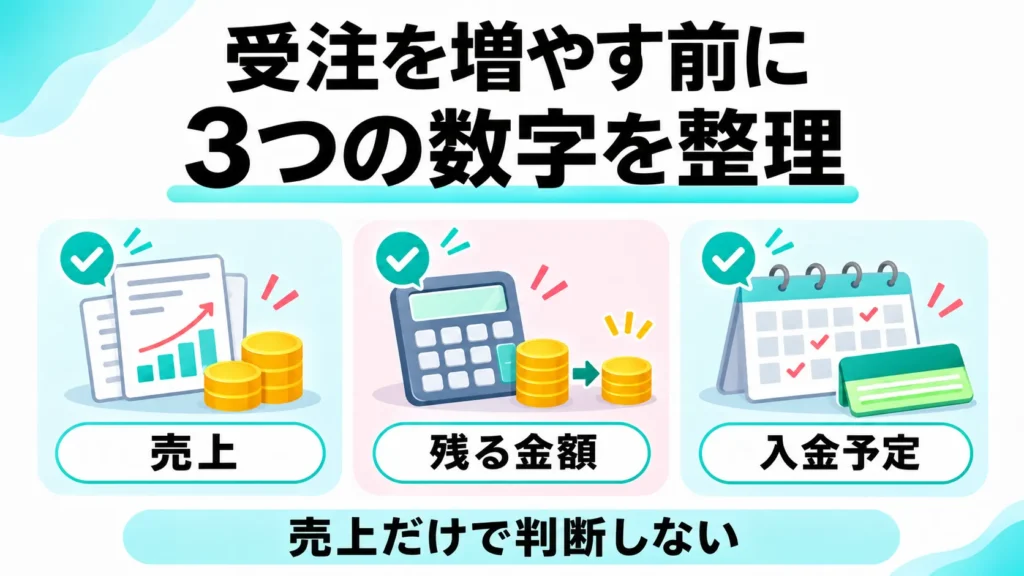
IT・Web事業の売上目標は、必要な利益と資金から考え、その金額を実際に対応できる案件の組み合わせに置き換えると、使える目標になります。
- 案件ごとの売上から外注費などを引き、固定費に使える金額を確認する。
- 固定費と目標利益から必要な売上を計算し、対応できる件数・工数と比べる。
- 入金予定と支払日を並べ、納期がずれた場合の資金不足も確認する。
plusC会計事務所では、IT・Web事業者の記帳や申告に加え、外注を増やす時、法人化する時などの数字の整理をご相談いただけます。「売上は増えているのにお金が残らない」「何件受注すればよいか知りたい」と感じたら、最近の売上・費用と、今後の入出金予定をお聞かせください。
外注や採用を増やすタイミングで法人化も検討している方は、IT・Web事業者の法人化相談をご覧ください。


