「今月の売上は分かる。でも、この金額で十分なのかは分からない」
売上を確認するたびに、そんな疑問を感じていませんか。先月より増えていても、仕入れや外注費が増えていれば、会社に残るお金は思ったほど増えていないかもしれません。
必要な売上を考えるとき、出発点になるのが「原価率」と「固定費」です。売上のうち、仕入れなどを払ったあとにどれだけ残るのか。その金額で、毎月の人件費や家賃などをまかなえるのか。この関係を整理すると、目指す売上の根拠が見えてきます。
ただし、計算に入れる費用は、業種や仕事の進め方によって変わります。同じ美容室でもメニューや報酬体系で違いがあり、IT・Webの仕事でも、外注を使うかどうかで変わります。
この記事では、毎月必要な売上を考えるための基本と、4業種の具体例を紹介します。
毎月必要な売上は、原価率と固定費から考える
原価率と粗利率から、売上に占める原価と粗利益の割合を確認する
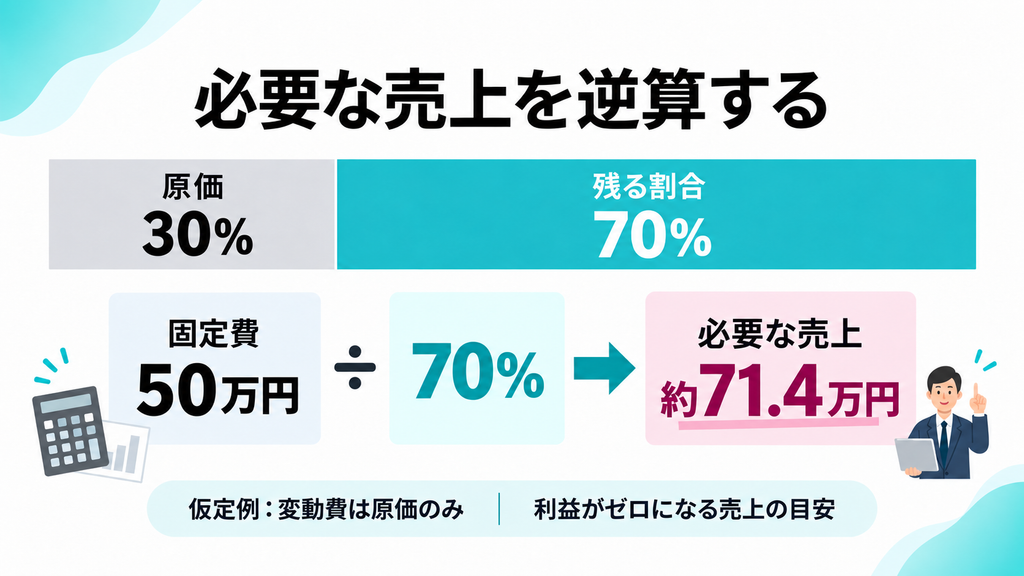
原価率は、売上に対して原価が占める割合です。例えば、100万円の売上に対し、商品の仕入れや材料などの原価が30万円なら、原価率は30%です。
売上から原価を引いた残りを「粗利益」、売上に対するその割合を「粗利率」といいます。この例なら、粗利益は70万円、粗利率は70%です。
売上の全額を、人件費や家賃の支払いに使えるわけではありません。まずは、自社の売上から原価を引くと、どれくらい残るのかを確認しましょう。
固定費と、売上に応じて増える費用を整理する
固定費は、売上が増えても減っても発生する費用です。家賃、毎月定額の人件費や役員報酬、定額の広告費、月額サービスの利用料などが該当します。
一方、売上や受注量に応じて増える費用を「変動費」といいます。商品の仕入れや材料費のほか、案件ごとに発生する外注費、売上に応じた販売手数料なども確認の対象です。
後ほど説明する損益分岐点の計算では、原価だけでなく、こうした変動費を含めて考えます。粗利率をそのまま計算に使えるとは限らない点に注意してください。
勘定科目の名前だけで決めず、「この支払いは、売上が増えると一緒に増えるか」を税理士と整理すると、自社の実態に合った計算ができます。
同じ人件費や広告費でも、支払い方によって固定費と変動費に分かれます。例えば、基本給に歩合が上乗せされる給与では、基本給を固定費、売上に連動する歩合を変動費として整理します。
| 支払いの内容 | 固定費・変動費の整理 |
|---|---|
| 毎月一定の基本給 | 固定費 |
| 売上に応じて上乗せする歩合給 | 変動費 |
| 毎月定額の広告掲載料 | 固定費 |
| 売上に連動する紹介料・成果報酬 | 変動費 |
最低保証額と歩合計算額の高い方を支払う契約では、両方を単純に足さないようにします。給与や報酬の計算方法を確認し、実際の支払額に合わせて整理しましょう。
水道光熱費のように、基本料金と使用量に応じた料金が混ざる費用もあります。ただ、最初から小さな金額まで細かく分けると、集計が複雑になります。まずは売上との関係が明確で、金額の大きい費用から整理し、目標の計算に影響する部分を確認しましょう。
固定費50万円・原価率30%なら、必要な月商は約72万円
毎月の固定費が50万円、原価率が30%の会社を考えてみましょう。ここでは、売上に応じて増える費用は原価だけとします。
この、売上と費用が釣り合い、利益がゼロになる売上を「損益分岐点売上高」といいます。次の式で計算できます。
損益分岐点売上高 = 固定費 ÷(1 − 変動費率)
式の「1」は、売上全体の100%を表します。「変動費率」は、売上に対して変動費が占める割合です。
例えば、変動費率が30%なら、売上の100%から30%を引いた70%が、固定費の支払いに使える割合になります。
そのため、固定費が50万円の場合は、次のように計算します。
50万円 ÷ 70% = 約71.4万円
つまり、約71.4万円の売上があれば、その70%にあたる50万円で固定費をまかなえる、ということです。
この例なら、月72万円程度が赤字を避けるための目安になります。ただし、利益を残したい場合には、さらに売上が必要です。借入返済や納税などに備えるお金も、別途確認しましょう。
計算方法の参照:中小機構・J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法」
【業種別】自社に必要な売上を、具体例で考える
ここからは、plusC会計事務所が日頃の相談で確認しているポイントをもとに、業種ごとの違いを見ていきます。
以下の金額・割合は、考え方を説明するための仮定例です。業界平均や、特定のお客様の実績を示すものではありません。
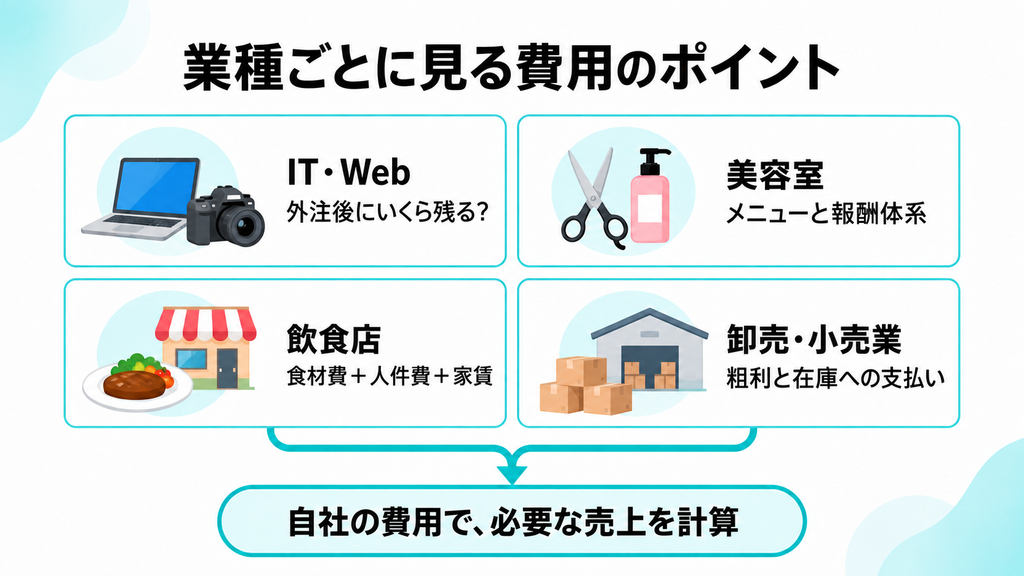
業種ごとに、まず確認したい費用の例をまとめました。固定費・変動費の分類は、費用の名前だけでなく、契約や支払い方に合わせて判断します。
| 業種 | 固定費の例 | 変動費の例 |
|---|---|---|
| IT・Webなどのサービス業 | 定額の人件費・役員報酬、家賃、月額サービス利用料 | 案件ごとの外注費、売上に連動する決済手数料 |
| 美容室 | 家賃、スタッフの基本給、定額の広告掲載料 | 施術の材料費、店販商品の原価、売上連動の歩合 |
| 飲食店 | 家賃、毎月定額の人件費、定額の広告掲載料 | 食材・飲料の原価、売上に連動する決済手数料 |
| 卸売・小売業 | 家賃、定額の人件費、定額の倉庫代 | 販売した商品の原価、売上に連動する販売手数料・送料 |
IT・Webなどのサービス業:外注を使うと、必要な売上も変わる
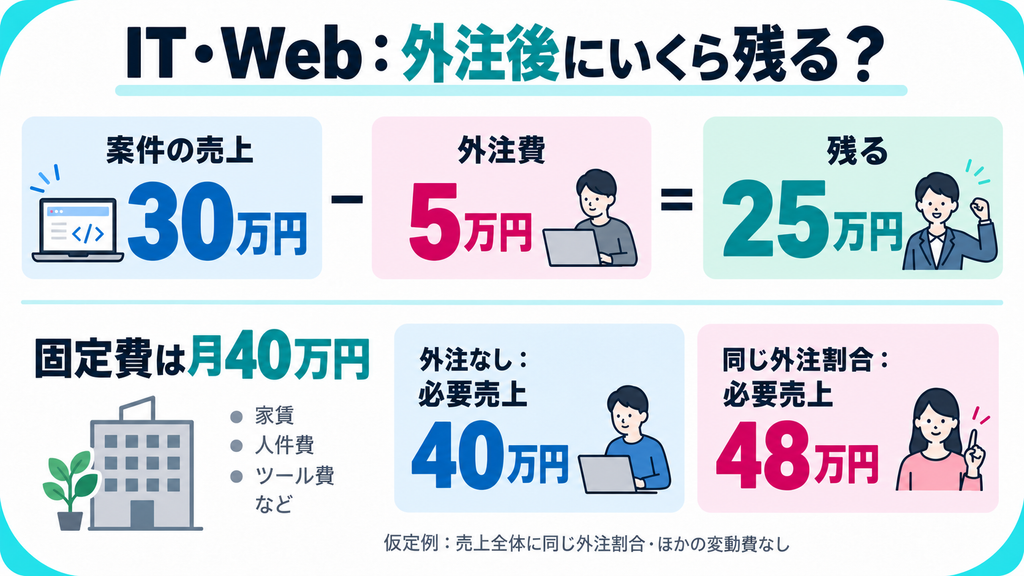
自分で制作や開発を行い、案件ごとの支出が少ない仕事では、毎月の固定費が必要売上を考える起点になります。ただし、サーバー利用料や決済手数料など、利用量・売上に応じて増える支払いがあれば、それも含めます。
例えば、毎月の固定費が40万円で、変動費がないと仮定すると、損益分岐点となる売上は40万円です。
ここで、受注した仕事の一部を外注するようになったらどうでしょうか。
例えば、30万円の制作案件を受注し、撮影をカメラマンに5万円で依頼したとします。この案件では、撮影費を払ったあとに残るのは25万円です。ここから、ほかの費用をまかなうことになります。
同じ割合の外注費が毎月の売上全体にかかり、ほかに変動費がないと仮定すれば、外注費の割合は約16.7%。固定費40万円をまかなう売上は、48万円になります。
計算を順番に見てみましょう。30万円の売上から撮影費5万円を引くと、25万円が残ります。この25万円は、売上30万円の約83.3%です。つまり、売上の約83.3%を固定費の支払いに使えると考えます。
固定費40万円をまかなうには、この残る割合で割ります。式の「1 − 5万円 ÷ 30万円」は、「100% − 約16.7% = 約83.3%」を表しています。
40万円 ÷ 約83.3% = 約48万円
40万円 ÷(1 − 5万円 ÷ 30万円)= 48万円
外注を活用すれば、対応できる案件を増やしたり、営業や事業拡大のための戦略を考える時間を確保したりできます。その判断をする際には、「売上がどれくらい増えるか」と一緒に、「外注費の支払い後にいくら残るか」を確認しましょう。
なお、案件によって外注の割合が違う場合は、一つの案件の割合を会社全体にそのまま当てはめず、受注の組み合わせで考えます。
美容室:材料費とスタッフへの給与から、必要な売上を計算する
美容室では、カット中心のお店と、カラーやエクステなどの施術が多いお店で、使う材料や薬剤の量が違います。シャンプーなどの店販に力を入れている場合には、商品の仕入れも必要です。
「美容室だから原価率はこのくらい」と決める前に、自店ではどのメニューや商品が売上をつくっているかを見ておきましょう。
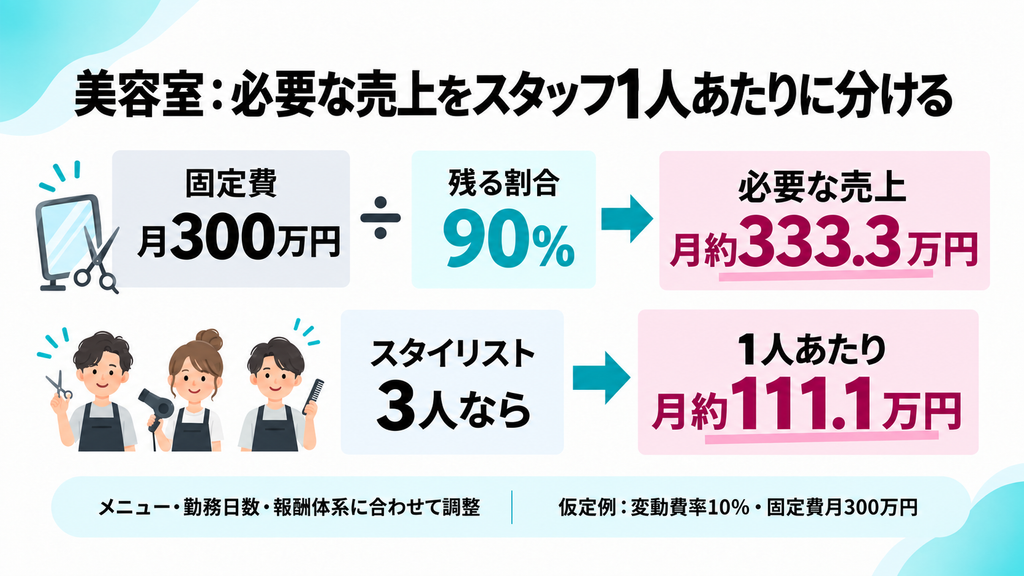
例えば、固定費が月300万円、材料費などの変動費率が10%のお店なら、損益分岐点となる売上は約333.3万円です。
300万円 ÷ 90% = 約333.3万円
スタイリストが3人なら、単純に割ると1人あたり月約111.1万円が目安になります。実際には勤務日数や担当するメニューが異なるため、それぞれの働き方に合わせて考えます。
さらに確認したいのが、スタッフへの報酬の支払い方です。毎月定額で支払う部分と、売上に連動して増える歩合部分では、費用の性質が違います。
業務委託で売上の一定割合を支払う場合などは、その支出も変動費として織り込む必要があります。固定費に含めた報酬を、変動費にも重ねて入れないように整理しましょう。
自店の売上目標をもう少し具体的に考えたい方は、関連記事「美容室の売上目標はどう決める?オーナーが押さえるべき3つの数字」もご覧ください。費用の整理から、税金・借入返済・生活費・将来の設備更新に向けた蓄えまで考え、スタッフ1人あたり・1日あたりの目安を出す方法を紹介しています。
飲食店:食材費・人件費・家賃から、1日に必要な客数を計算する
飲食店も、営業形態によって費用の構成が変わります。寿司や焼肉など食材の仕入れが大きいお店と、お酒の売上が占める割合が多いお店では、売上から残る金額が異なります。
ただし、食材や飲み物の原価率が低ければ、それだけで利益が残るとは限りません。営業時間や接客の仕方によって、人件費などの負担も変わるからです。
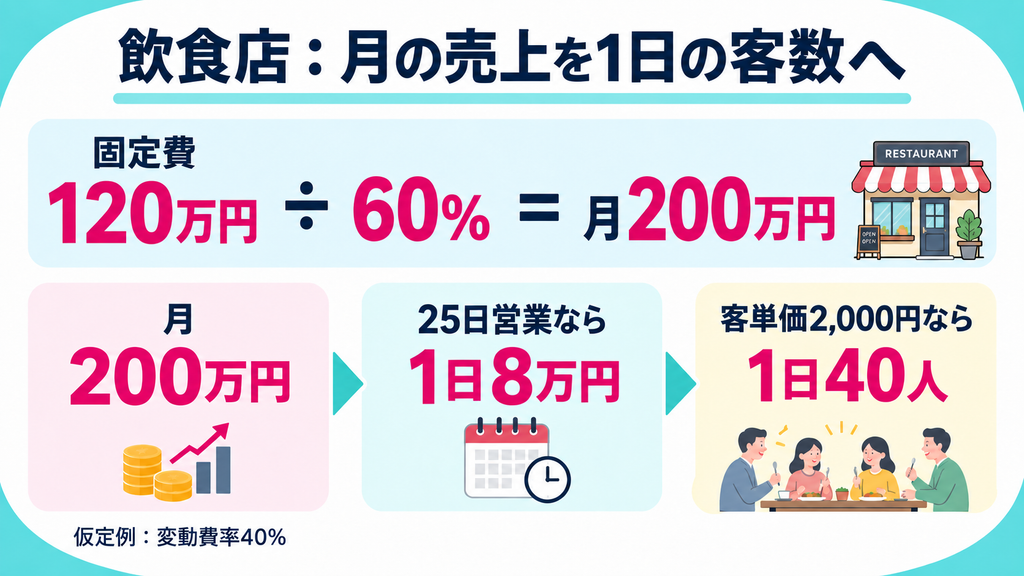
例えば、人件費や家賃などの固定費が月120万円、食材費などの変動費率が40%なら、必要な売上は月200万円です。
120万円 ÷ 60% = 200万円
25日営業なら、1日あたり8万円。客単価が2,000円なら、1日40人が計算上の目安になります。
ここまで落とし込むと、「今の席数と営業時間で対応できるか」「ランチと夜営業で、どのように売上をつくるか」を考えられます。
人件費についても、一定期間の計画では固定費として扱える部分と、営業時間の延長や増員で増える部分があります。営業体制を変えるときは、売上目標も見直しましょう。
卸売・小売業:粗利率から必要な売上を計算し、仕入れの支払いも確認する
商品を仕入れて販売する商売では、売上額と粗利益を分けて見ることが大切です。
誰でも仕入れられる商品を価格競争の中で販売する場合と、独占販売できる商品などを扱う場合とでは、確保できる粗利が違います。
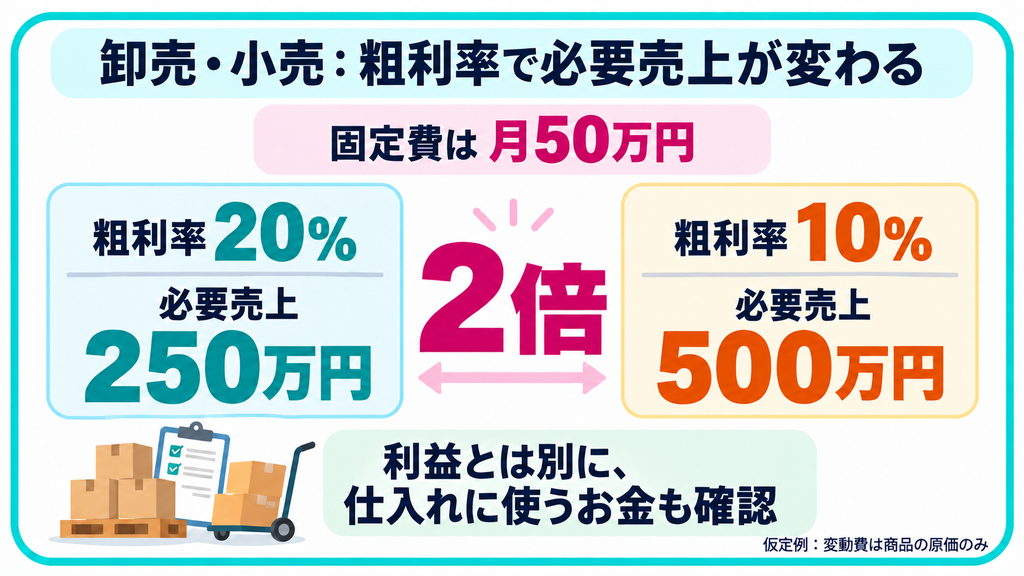
例えば、固定費が月50万円で、変動費が商品の原価だけと仮定します。粗利率が20%なら、必要な売上は250万円です。粗利率が10%なら、500万円になります。
粗利率20%:50万円 ÷ 20% = 250万円
粗利率10%:50万円 ÷ 10% = 500万円
実際には、販売手数料や送料なども確認する必要があります。売上に応じて増える費用があれば、それを差し引いて残る割合で計算します。
また、まとめて仕入れることで単価を下げられても、商品が売れる前に仕入代金の支払いが必要になることがあります。倉庫代などの保管費用もかかります。
その月に仕入れた金額のすべてが、その月に売れた商品の原価になるわけではありません。利益を見るときは売れた商品の原価を、資金繰りを見るときは仕入れに支払ったお金を、それぞれ確認しましょう。
月の売上目標から、1日あたりの客数・受注件数の目安を出す
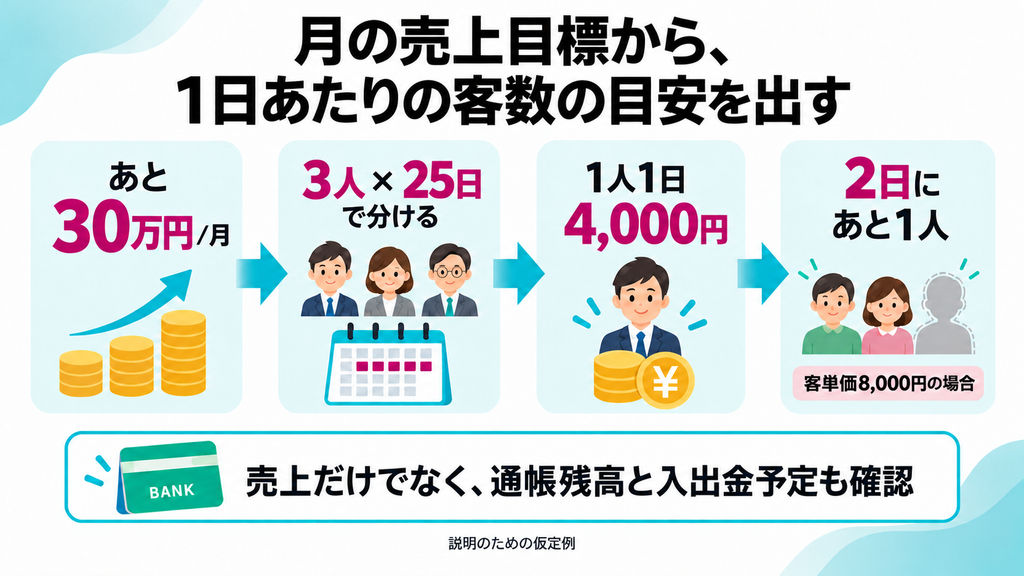
月30万円の売上アップに必要な客数を、客単価から計算する
月の売上目標だけを示されても、「その金額は難しい」と感じることがあります。そこで、人数・営業日数・客単価などで分解します。
例えば、美容室で目標まであと30万円、スタイリストが3人、営業日数が25日なら、1人が1日に増やしたい売上は4,000円です。
30万円 ÷ 3人 ÷ 25日 = 4,000円
客単価が8,000円なら、計算上は1人あたり2日に1人、お客様を増やすことに相当します。
もちろん、予約枠や施術時間に余裕があるかも確認が必要です。それでも、「あと30万円」から「2日にあと1人」に変えることで、何に取り組むかを具体的に話しやすくなります。
IT・Webの仕事なら、案件単価や外注後に残る金額から、必要な受注件数を考えることができます。
客数だけでなく、単価や追加メニューからも考える
売上を増やす方法は、客数を増やすことだけではありません。
plusC会計事務所では、美容室の相談で、カットのお客様へヘッドスパを案内するなど、追加メニューの提案についても話します。
大切なのは、数字を見て終わるのではなく、「自分たちにできそうな行動」に置き換えることです。追加メニューにかかる材料費や時間も踏まえながら、客数・単価・サービスの組み合わせを考えていきます。
損益分岐点を超えていても、通帳残高は確認する
損益分岐点は、利益がゼロになる売上の目安です。その売上を超えたからといって、必ず手元のお金が増えるわけではありません。
売上の入金が翌月になる、在庫の仕入れを先に支払う、借入金を返済するなど、利益とお金の動きには違いがあります。借入返済の元本は、会計上の費用とは分けて把握します。
日々は売上が目安に届いているかを確認し、通帳残高と今後の入出金予定も見ておきましょう。
「売上は届いているのに、残高が減っている」と気づいたら、入金の遅れや大きな支払いがないかを確認し、早めに税理士へ相談してください。
自社に必要な売上の目安を、税理士と整理しよう
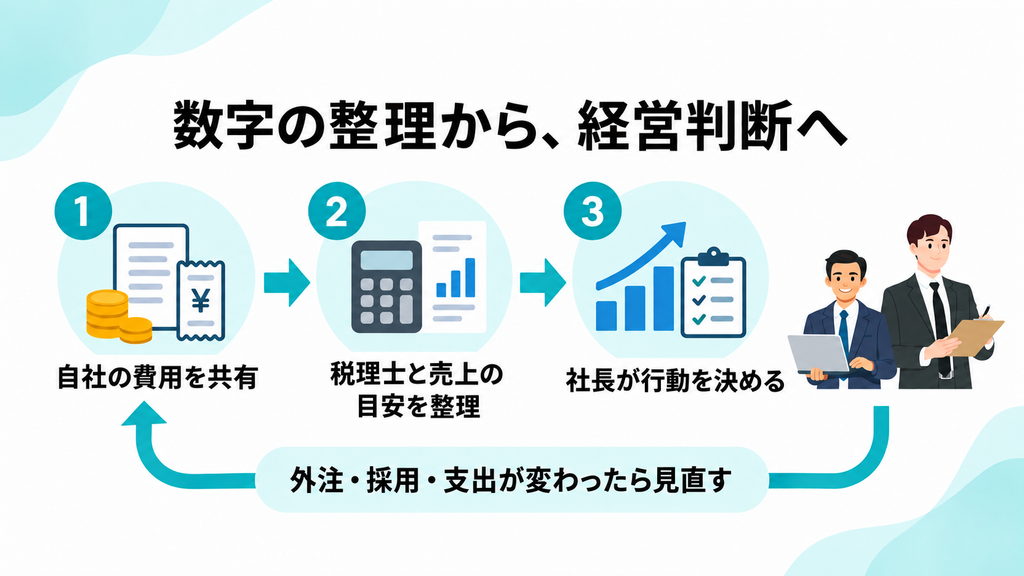
必要な売上を考えるには、原価率と固定費を起点に、自社の仕事の進め方に合った費用を整理することが大切です。
同じ業種でも、メニューや商品の構成、外注の使い方、スタッフへの報酬、在庫の持ち方によって、計算に入れる数字は変わります。業界の目安だけで判断せず、自社の条件を当てはめて考えましょう。
社長が、一人で費用を分類したり、毎月すべての帳簿を入力したりする必要はありません。税理士に数字の整理を任せ、社長は「毎月いくら必要か」「その売上をどうつくるか」を把握する。その役割分担で、本業に集中しながら経営判断ができます。
経理の任せ方や、税理士との数字の共有については、関連記事「一人社長の税理士の使い方|経理は任せて、数字は3つだけ握る」でも紹介しています。
plusC会計事務所では、初回面談を無料でお受けしています。「自社に必要な売上を知りたい」「外注や人員を増やす前に、数字を整理したい」という方は、現在の状況と今後の予定をお聞かせください。